
' d='M0 0h21v15H0z'/%3E%3Cpath fill='url(%23b)' d='M10 0h11v15H10z'/%3E%3Cpath fill='url(%23c)' d='M0 0h7v15H0z'/%3E%3Cpath fill='url(%23a)' d='M7 0h7v15H7z'/%3E%3C/g%3E%3C/svg%3E)
' d='M0 0h21v15H0z'/%3E%3Cpath d='M0 0h21v1H0V0zm0 2h21v1H0V2zm0 2h21v1H0V4zm0 2h21v1H0V6zm0 2h21v1H0V8zm0 2h21v1H0v-1zm0 2h21v1H0v-1zm0 2h21v1H0v-1z' fill='url(%23b)'/%3E%3Cpath fill='url(%23c)' d='M0 0h9v7H0z'/%3E%3Cpath d='M1.5 2a.5.5 0 110-1 .5.5 0 010 1zm2 0a.5.5 0 110-1 .5.5 0 010 1zm2 0a.5.5 0 110-1 .5.5 0 010 1zm2 0a.5.5 0 110-1 .5.5 0 010 1zm-5 1a.5.5 0 110-1 .5.5 0 010 1zm2 0a.5.5 0 110-1 .5.5 0 010 1zm2 0a.5.5 0 110-1 .5.5 0 010 1zm1 1a.5.5 0 110-1 .5.5 0 010 1zm-2 0a.5.5 0 110-1 .5.5 0 010 1zm-2 0a.5.5 0 110-1 .5.5 0 010 1zm-2 0a.5.5 0 110-1 .5.5 0 010 1zm1 1a.5.5 0 110-1 .5.5 0 010 1zm2 0a.5.5 0 110-1 .5.5 0 010 1zm2 0a.5.5 0 110-1 .5.5 0 010 1zm1 1a.5.5 0 110-1 .5.5 0 010 1zm-2 0a.5.5 0 110-1 .5.5 0 010 1zm-2 0a.5.5 0 110-1 .5.5 0 010 1zm-2 0a.5.5 0 110-1 .5.5 0 010 1z' fill='url(%23a)'/%3E%3C/g%3E%3C/svg%3E)

Face aux événements à grand coût pour la société, comme les vagues de chaleur, les feux de végétation, les inondations ou les séismes, les risques Cyber ou les émeutes, tous les pays ne font pas les mêmes choix. Parfois les choix varient au sein d’un pays par rapport à des périls différents. Comment est-ce qu’on décide quand laisser le secteur privé de l’assurance comme garant principal de la protection (et sous quel type de supervision) et quand créer un mécanisme d’Etat?
Le Contexte
Ce blog est ancré dans l’actualité. Les citoyens californiens sont appelés aux urnes jusqu’au 3 novembre 2026. L’attention internationale est focalisée sur les élections législatives américaines et ses conséquences possibles sur la composition de l’assemblée à Washington et le contre poids qu’une majorité démocrate pourrait apporter à l’administration de Trump. C’est bien naturel. Toutefois, ce n’est pas cet aspect du vote de cette année qui va nous intéresser ici. Pour plus de contexte, contrairement au système français, il y a toujours un vote en novembre, chaque année. Dans un même bulletin, les citoyens doivent se prononcer sur des sujets à l’échelle locale (comme la composition de la direction de districts scolaires, les usages de la taxe de séjour des hotels à l’échelle municipale, les zones piétonnes, etc), aussi bien que des choix à l’échelle du comté (exemple: élire les responsables du service de l’eau) et des propositions et élections à l’échelle de l’Etat. Cette année, en Californie, ces propositions mises au vote incluent le prélèvement unique d’une taxe de 5% pour les contribuables qui ont des avoirs de plus de 1 milliard de dollars (pour les dépenses liées à la santé) et les élections incluent celles pour les postes de Gouverneur, Lieutenant Gouverneur, Contrôleur, Trésorier….et Commissaire à l’Assurance. C’est ce dernier point qui a motivé ce blog.
Qu’est-ce qu’un commissaire à l’assurance?
Ce poste est “à la tête du Département des assurances, qui réglemente les assurances habitation, automobile, vie, santé, accidents du travail, ainsi que d’autres types de couverture. Le/la commissaire a pour mission de veiller à ce que des polices d’assurance soient disponibles, à ce que les primes restent abordables et à ce que les compagnies d’assurance honorent leurs engagements. […] La plupart des commissaires aux assurances sont nommés ; la Californie fait partie des 11 États où ce poste est pourvu par élection. […] Le commissaire définit des orientations et met en œuvre de nouvelles règles — dont beaucoup ont une incidence directe sur le budget des consommateurs — soit par le biais du processus réglementaire, soit en collaborant avec les législateurs de l’État à l’élaboration de textes législatifs.” (source Jefferson Public Radio)
Peut-être vous demanderez-vous qui ou quelle administration remplit ce rôle en France. Il s’agit de l’Autorité de Contrôle Prudentiel et de Résolution (ACPR), qui est une institution intégrée à la Banque de France chargée de la surveillance de l’activité des banques et des assurances. Le mot “prudentiel” se réfère à des règles de prudence et de prévoyance. L’ACPR est une autorité administrative dotée d'une indépendance fonctionnelle vis à vis du gouvernement garantie par la loi. On n’élit pas le président du collège de supervision de l’ACPR. Il s’agit du Gouverneur de la Banque de France (qui est nommé par le Président de la République). Ce collège, qui compte 19 membres, inclut un représentant du ministre de l’Économie qui a droit de parole mais pas de vote, et des membres qualifiés désignés par différents ministres. La gestion opérationnelle de l’ACPR est assurée par le Secrétaire Général, qui est nommé par arrêté du ministre de l’Économie sur proposition du président de l’ACPR. Cette structure a été choisie pour favoriser une coordination globale.
L'assurabilité contre le risque feux de forêt au coeur des débats
Donc voilà: des membres clef du gouvernement Californien vont être élus indépendamment les uns des autres, et ils incluent le Trésor et le Commissaire aux assurances. Ces deux postes ne sont pas typiquement des élections très médiatisées. Mais cette fois-ci, le/la commissaire élu(e) devra faire face à une crise du secteur de l’assurance. En 2025, 7 des 12 plus grands assureurs, c’est à dire 85% du marché habitation, ont réduit ou mis sur pause l’écriture de nouveaux contrats. Les primes ont presque doublé depuis 2020. Et la moitié des ventes d’habitation disent qu’au moins une offre d’achat a dû être retirée par impossibilité d’obtenir une assurance. Cette situation est le résultat de plusieurs années avec des grandes pertes dues à la propagation de feux de forêt dans les zones habitées. Parmi les pires : 2017 Tubbs (comtés de Napa et Sonoma), 22 décès, plus de 5000 structures détruites (cause électrique), 2018 Camp (comté de Butte), 85 morts, près de 18000 structures détruites (cause lignes électriques), 2025 Eaton et Palisades (comté de Los Angeles; Fig1), 19 et 12 déces respectivement, et un total de plus de 16000 structures détruites (d'après Fire California). 13 des 20 feux les plus destructeurs de Californie sont survenus depuis 2017.
L’enjeu de cette élection est donc de taille. Les deux candidats qui s’affrontent au second tour représentent des visions différentes. L’un, Ben Allen, cherche à faire revenir les assureurs, tandis que l’autre, Jane Kim, propose d'enlever le risque “wildfire” pour les assureurs en créant une forme d’assurance ou de réassurance d’État pour ce risque incendie, en prenant modèle sur la Caisse Centrale de Reassurance (CCR) française, organisme controlé et financé par l’ACPR, et qui gère le régime CatNat (Catastrophe Naturelles).
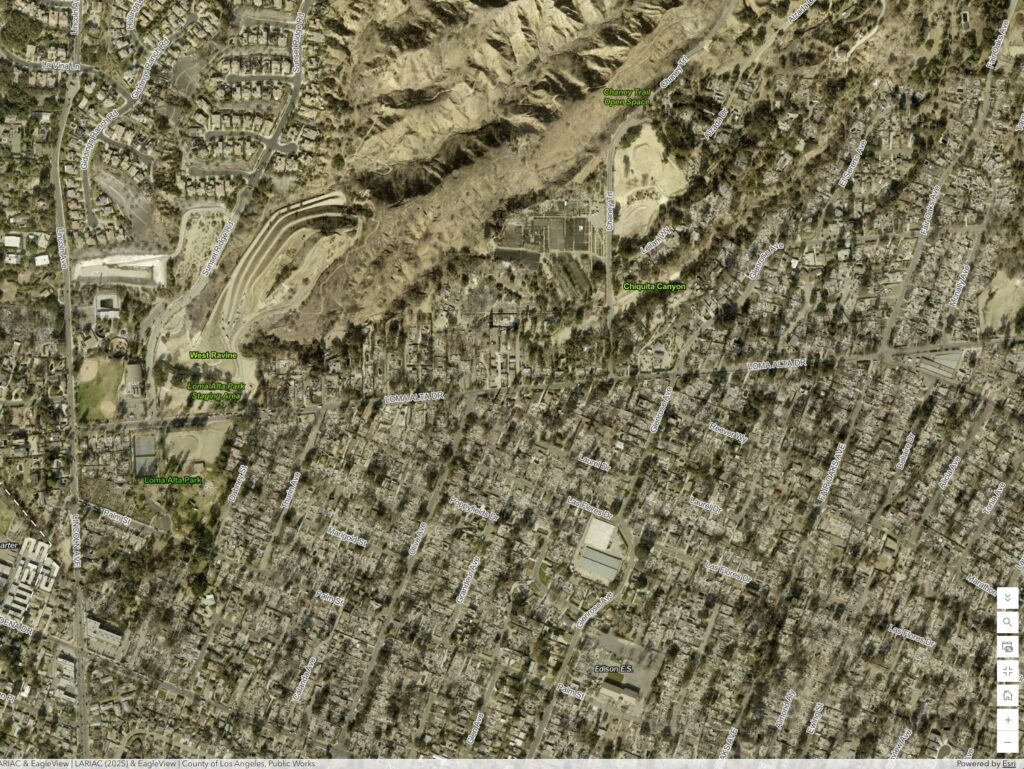
Les pertes dues aux feux de forêt : un risque naturel?
Ce qui est ironique, c’est que les campagnes électorales parlent de catastrophes naturelles en incluant les “wildfires” et que le régime CatNat français soit évoqué, alors qu’en France, les “feux de forêt” ne sont pas considérés comme relevant de CatNat. Ils ne sont pas exclus à cause de leur coût. Ils n'ont juste pas été inclus. Peut-être qu'en 1982, quand ce régime a été créé, les feux brûlaient surtout la végétation et peu de maisons. L'argument actuel est parce que leur origine est si rarement naturelle. Pour preuve : 9 feux sur 10 étaient d’origine humaine entre 2010 et 2023. La foudre est la seule cause naturelle. L’Observatoire des forêts dit que dans 70% des cas d’origine humaine, les feux ont pour origine une activité économique (chantiers de BPT, activités agricoles, réseaux électriques, …) ou une activité du quotidien. Les 30 % restants sont des actes de malveillance. Est-ce différent en Californie? Pas vraiment : 85 % des départs de feu au cours des 30 dernières années aux États-Unis, et plus de 67 % en Californie entre 1992 et 2024 sont attribuables aux infrastructures de services publics (en particulier aux réseaux d’électricité), à des défaillances mécaniques de véhicules ou d’autres équipements, ou encore à l’imprudence humaine — qu’il s’agisse de mégots de cigarettes, de feux de camp ou du brûlage de déchets verts. En particulier, PG&E et SoCal Edison, grands fournisseurs d'électricité, ont été mis en cause dans des feux en Californie du nord et en Californie du sud, respectivement, et leur responsabilité civile les a menés au bord de la banqueroute. Depuis 2018, quand il y a du vent dans la région de San Francisco, les habitants s’attendent à des coupures d’électricité préemptives par exemple. L’Etat Californien a dû intervenir pour qu’ils ne ferment pas, et a créé en 2019 le Wildfire Fund. Le Fonds constitue un mécanisme permettant aux entreprises de services publics de recouvrer certains coûts et dépenses découlant d’incendies de forêt survenus après juillet 2019 et déclenchés par l’une des entreprises de services publics participantes (SDG&E, SoCal Edison ou PG&E). Cette protection n'est offerte que si les compagnies s'engagent à investir dans l’amélioration de la sécurité de leurs infrastructures et de leurs opérations et à mettre en œuvre un plan d'atténuation des feux de forêt approuvé par le Bureau de la Sécurité des Infrastructures Energétiques.
Evidemment, ici comme là-bas, la sévérité de ces incendies (surface parcourue, vitesse de propagation, conditions de l’ignition, quantité de matière à brûler) a augmenté à cause du changement climatique. Mais cela ne suffirait pas à augmenter le risque : l'augmentation des constructions d’habitations (en bois) dans les zones d’interface ville-végétation, l’afflux d’habitants peu habitués à gérer ce risque, la densité des stations de pompiers, et comme vu plus haut, le niveau de maintenance du réseau électrique sont autant de facteurs.
La place de l'Etat dans la gestion du risque
Revenons à l'élection. Les deux candidats tiennent à mieux règlementer les assureurs et à mettre en place des procédés pour aider à accélérer la réduction de la vulnérabilité du bâti. Ils cherchent à rendre la protection financière contre les feux plus présente et plus accessible pour tous les ménages. Là où ils diffèrent, c’est sur leur avis sur la méthode la plus cohérente pour y arriver. Allen veut convaincre chaque assureur de proposer des contrats, même dans les zones d’interface entre ville et végétation, en les encourageant à utiliser des modèles probabilistes de risque et à inclure le coût de la réassurance dans les primes, quitte à les rendre très chères. En retour, ils sont encouragés à donner des incitations à l’aménagement des habitations et ils sont tenus d’inspecter et indemniser promptement en cas de catastrophe. Kim veut pouvoir faire travailler l’argent des primes d’assurance pour financer des travaux priorisés à l’échelle de l’Etat, et veut aussi, en consolidant les primes, mieux négocier les primes de réassurance et autres transferts de risque. Dans le plan de Kim, les primes comprendraient deux parties. La première, évaluée en fonction du risque spécifique pour le bien, diminue à mesure que le bien et la communauté qui l'entoure deviennent plus surs. L'idée est de récompenser les actions individuelles et locales. La seconde partie serait indexée sur le coût de reconstruction du bien, que chaque foyer de l'Etat contribuerait pour couvrir les mauvaises saisons d'incendies de foret qu'aucune maison, entreprise ou quartier ne pourrait absorber seul : c'est la partie mutualisation des risques. Il y a un autre point majeur, en terme de cohérence. Quand les assureurs collectent des primes, celles-ci ne restent pas dans un compte bancaire. Elles sont investies. Kim propose de réorienter les primes d'assurance pour les investir dans la résilience des communautés, la protection contre les incendies et des fonds d’investissements et des entreprises visant l'atténuation du changement climatique et pas l'investissement dans les énergies fossiles. Est-ce que c’est vraiment un concept nouveau?
Assurances et investissements dans les énergies fossiles: où en sommes nous?
Ne pas investir dans les énergies fossiles semble aller sous le sens quand on assure contre des risques à grande composante climatique, non? Eh bien pas forcément. Le secteur américain de l’assurance détenait 536 milliards de dollars d’actifs liés aux combustibles fossiles en 2019, bien que certains assureurs citent les risques liés au climat et aux catastrophes naturelles comme facteurs expliquant l’augmentation des primes et/ou la baisse de la couverture dans certaines régions à haut risque d’après le rapport, Changement climatique pour le secteur de l'assurance, réalisé par Ceres, ERM et Persefoni. Les classements Environmental, Social, and Governance (ESG) introduits en 2004 aux Nations Unies avaient renforcé un mouvement responsable parmi les grandes entreprises mondiales mais l’administration Trump a fait de ESG un symbole de la guerre culturelle américaine (“America first”). Outre la sortie des accords de Paris et de la convention des Nations Unies sur le changement climatique, l’administration a éliminé des lois anti-pollution et limitant les émissions de méthane et autres gaz à effet de serre, a diminué le rôle de l’agence pour la protection de l’environnement (EPA) et a investi dans le charbon et autres projets d’énergie fossile sur le sol américain. Même si certains Etats américains ont maintenu leurs standards et si les compagnies qui opèrent aussi en Europe, Canada, Japon sont soumises aux règlementations de ces marchés, les chiffres ont peu de chance de s’être beaucoup améliorés depuis 2019. Sans compter les accumulations de capital qui se réalisent autour des data centers en ce moment. On peut noter à ce sujet que le E de ESG mesure l'impact d'une compagnie sur la nature, pas l'impact de la nature sur la compagnie. Le S évalue comment la compagnie traite ses employés, les communautés et ses clients. Et le G couvre comment les décisions sont prises: la transparence, l'éthique, et les responsabilités de la direction. Le choix de compagnies d'implanter ou pas des installations dans des zones à risque élevé (ouragans, inondations, feux); de prévoir des mécanismes de transfert de risque (assurance, re-assurance ou catastrophe bond); ou le risque physique lui-même pour les installations ou la continuité opérationnelle ne sont pas directement inclus. Mais je digresse, matière pour un autre post...
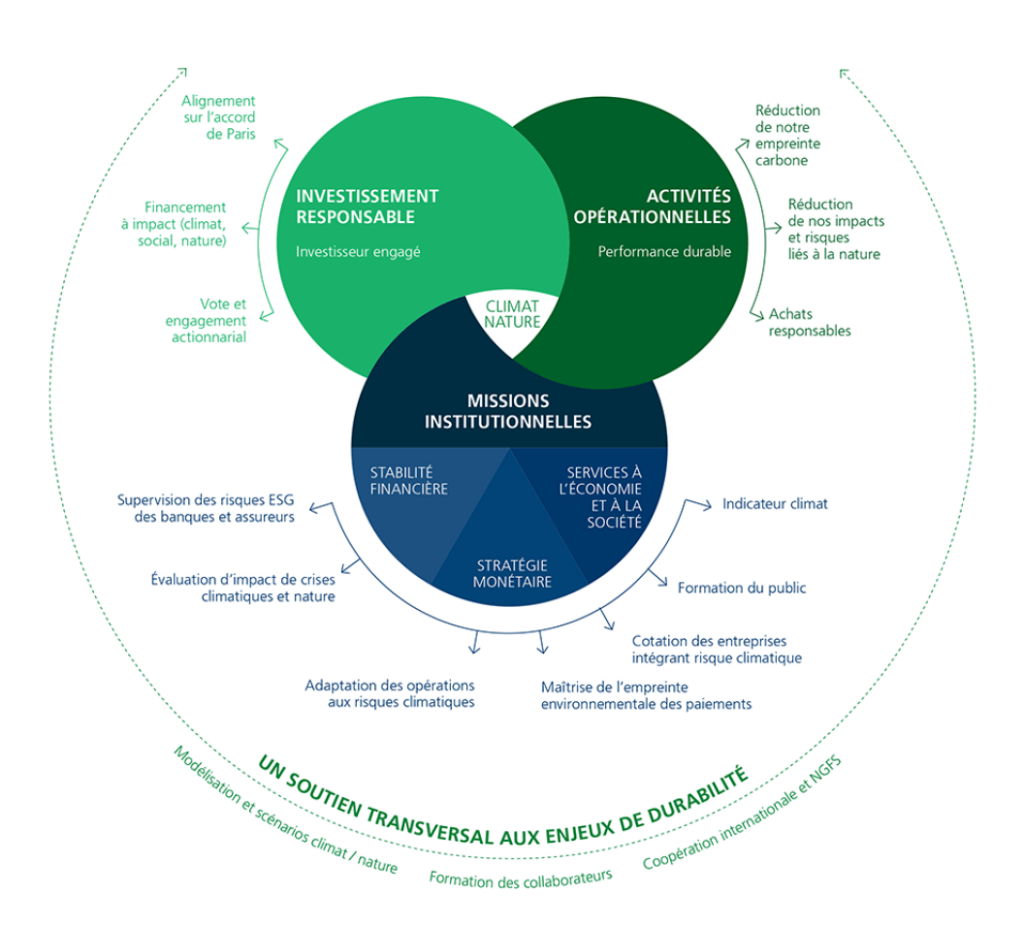
Revenons à notre coin du monde et regardons au delà du risque feux de “forêts” pour aller vers les risques climatiques en général. Comment est-ce que nos primes sont investies par la Caisse Centrale de Reassurance, par la Banque de France, et par les assureurs privés français? Et quelle est la synergie entre la CCR, l’ACPR et les assureurs français autour du changement climatique (Fig2)?
Le CCR 2024 Responsible Investment Report indique que le portefeuille de 10.6 milliards d’Euro correspond à une température de 2.4ºC à la fin 2024, avec comme objectif d’être en dessous de 2ºC en 2100. Moins de 2% du portfolio est lié aux hydrocarbures et moins de 1% lié au charbon fin 2024, avec une sortie complète prévue d’ici 2030. De son coté, dès 2018, conformément à sa charte d’investissement responsable (IR), la Banque de France excluait de ses portefeuilles les entreprises dont le chiffre d’affaires dépendait à plus de 20 % du charbon thermique (extraction ou production d’énergie à partir du charbon). La Banque de France a souhaité renforcer et élargir ces exclusions et a donc mis à jour sa charte d’IR en 2021, pour une entrée en application en 2024. Depuis fin 2024, la Banque de France applique une exclusion totale du secteur du charbon thermique, après avoir abaissé dès fin 2021 son seuil d’exclusion à 2 % du chiffre d’affaires ; comme prévu dans l’acte délégué de la Commission européenne du 17 juillet 2020, la Banque de France exclut de ses portefeuilles les entreprises dont le chiffre d’affaires dépend à plus de 10 % du pétrole ou à plus de 50 % du gaz ; elle exclut totalement les entreprises impliquées dans les hydrocarbures non conventionnels, qu’il s’agisse de pétrole de schiste, de gaz de schiste, de sables bitumineux ou d’exploration-exploitation en zone arctique et eaux profondes (seuil de chiffre d’affaires abaissé à 0 %, contre 10 % auparavant).
Par ailleurs, en 2024, la Banque de France a encore renforcé son engagement en faveur de la transition énergétique en décidant d’exclure toutes les entreprises développant de nouveaux projets d’extraction d’énergies fossiles. Cette exigence, entrée en vigueur au cours de l’année, vise à s’aligner sur les hypothèses du Giec et de l’AIE pour l’atteinte d’une trajectoire de réchauffement climatique inférieure à 1,5 °C à l’horizon 2100.
Mais leur action ne s’arrête pas là. CCR et ACPR collaborent pour analyser la résilience du système financier français face au changement climatique grâce à la modélisation des catastrophes naturelles et à l’élaboration de stress-tests climatiques imposés par la suite au secteur de l’assurance ().
Le rapport 2026 de France Assureurs (Fig3) dit que seulement 1.5% des investissements directs des assureurs français sont exposés au secteur du pétrole et du gaz et que l’exposition au charbon est quasi-nulle.
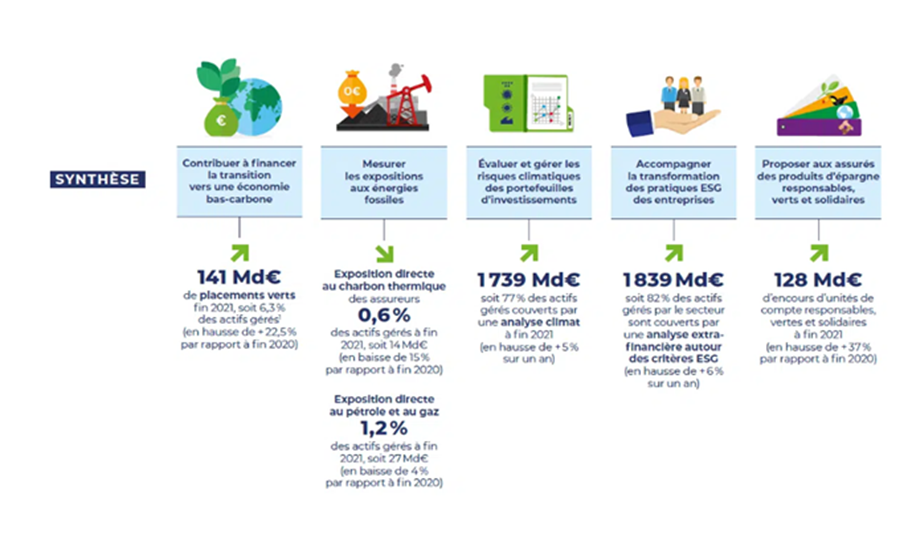
Ces chiffres sont à nuancer par l’exposition indirecte à des entreprises développant de nouveaux projets d’énergie fossile, notamment dans l’assurance-vie ou d’autres fonds (d’après Reclaim Finance).
Donc au final, public ou privé?
Un de mes professeurs disait souvent : quand vous êtes face à une question en "ou", la réponse a de bonne chance d'être "les deux" et "ça dépend". Je ne prétends pas apporter de réponse ici. Je trouvais intéressant de contraster deux options en jeu en Californie avec un des "modèles" qu'une des candidates pense émuler, si elle est élue : le modèle CatNat français de la CCR.
Le système français est représentatif : les citoyens ne sont pas directement amenés à voter pour ce type de question. Ils sont impliqués localement pour des projets d'intérêt public (comme les projets d'infrastructure et d'énergie comme HyFen en ce moment), mais pas pour l'instant pour les orientations et choix des institutions qui supervisent banques et assurances. Ces institutions ont une indépendance fonctionnelle par rapport au gouvernement et opèrent dans un cadre législatif européen qui est pour l'instant très en faveur d'une transition énergétique loin des énergies fossiles. Par contraste, les Californiens sont appelés aux urnes annuellement pour prendre parti sur des propositions locales comme nationales, et leur Etat fait partie d'une fédération qui en ce moment place la production d'énergie fossile et les profits court terme en priorité.
Ici comme là-bas, à chaque fois qu'un programme d'Etat est proposé pour gérer des risques locaux, il y a une inquiétude de la part des citoyens qui ne se sentent pas concernés. Qu'ils vont devoir payer pour "les autres". Je voudrais insister sur deux points ici. D'abord, la mutualisation est aussi utilisée dans l'industrie sous le nom de diversification. Simplement dit, il s'agit d'assurer dans un même programme des risques qui ont peu de chance de survenir en même temps. Et oui, en cas d'événement, les primes des uns servent à rembourser les autres. C'est le principe de l'assurance. Au sein d’un même Etat, feux et inondations peuvent collectivement toucher presque toutes les habitations, mais pas en même temps. Même pour un seul péril, la corrélation du risque entre régions s'étudie, elle n'est pas garantie. Par exemple, les vents de Santa Ana qui augmentent le risque autour de Los Angeles n'existe pas en Californie du nord et la séquence de pluie et de chaleur qui mène à un grand volume de végétation à risque autour du Mt Shasta a peu de chance être la même qu'autour de San Diego. La différence principale entre mutualisation et diversification, c'est qui contrôle où va l'argent. Le deuxième point, c'est que notre monde change. Le climat, bien sûr, l'implantation des habitations aussi, et les mouvements de population. Donc on a plus de densité urbaine, avec des habitants sans mémoire de feux anciens, sans tradition ou usage autour de la gestion de la végétation, dans un climat plus extrême. Le feu de Fontainebleau en France en juillet de cette année a bien montré que "ça n'arrive pas chez nous" n'est plus une posture défendable.
Quel que soit le système retenu, il est urgent d'en apprendre le maximum sur la vulnérabilité des bâtiments afin de faire évoluer les codes de constructions dans les zones d'interface ville-végétation. Dans ce sens, des inspections standardisées et disponibles pour les scientifiques/ingénieurs (comme celles fournies par l'Association Française de Génie ParaSismique AFPS en cas de séismes ) semblent nécessaires. Ces analyses permettent aussi d'évaluer l'impact des mesures de réductions des risques et de le répercuter sur les primes. Ces analyses existent déjà en terme de modélisation mais demandent le partage de données pour ce qui est de leur validation empirique, ce qui peut s'avérer compliqué à mettre en place quand il y a un grand nombre d'assureurs en jeu, y compris parfois plusieurs assureurs pour un même bien.
Enfin, un élément difficile restera à gérer : l'évolution du zonage. Car un risque assurable doit être quantifiable et doit rester fortuit. Sinon c’est un coût de fonctionnement, pas une assurance.
Les pratiques de planification, la prise de décision de déplacement ou repli des zones habitées pour les zones trop risquées, la compréhension des migrations de population vers les zones à risque, la tolérance au risque, etc, vont continuer à demander des études scientifiques, démographiques et économiques mais aussi sociologiques et psychologiques. Pour être efficaces et autonomisants, zonage, code de construction, conditions d'emprunt, et conditions d'assurabilité doivent être en cohérence, cet état de grâce si difficile à atteindre dès lors qu'il y a des tensions entre acteurs, entre gratification immédiate et durabilité, ou juste une maturité différentielle entre un secteur et un autre, même quand ils ont le même but long terme.
Ca ne se fait pas en "public ou privé", mais en public, privé, et tous les acteurs de la société : citoyens, entreprises, rêveurs, artistes, enfants, jeunes, moins jeunes et retraités. L'important est de se rendre compte que c'est en cours, et que chacun peut contribuer. Parfois aux urnes, parfois dans leur travail, parfois dans le quotidien.
Références
https://www.ijpr.org/politics-government/2026-09-10/what-californias-insurance-commissioner-does-and-how-it-affects-your-wallet)
https://www.fire.ca.gov/-/media/calfire-website/our-impact/fire-statistics/top-20-destructive-ca-wildfires.pdf
https://observatoire.foret.gouv.fr/themes/les-causes-des-incendies-de-foret-et-de-vegetation-en-france
https://www.cawildfirefund.com/
https://www.benallenca.com/issues
https://www.janekim.org/policybrief
Changement climatique pour le secteur de l'assurance, réalisé par Ceres, ERM et Persefoni.https://www.ceres.org/download/c465ba9e-8994-48b8-8188-f007a9ed8591
CCR 2024 Responsible Investment Report
https://www.banque-france.fr/fr/publications-et-statistiques/publications/rapport-durabilite-2025-laction-durable-de-la-banque-de-france-et-de-lacpr
https://www.banque-france.fr/fr/publications-et-statistiques/publications/les-banques-face-aux-risques-climat-et-nature-des-exigences-renforcees
https://reclaimfinance.org/site/2026/02/05/dereglement-climatique-lassurance-vie-toujours-au-service-de-lexpansion-des-energies-fossiles/
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000052067192
Czajkowski, J., Young, M., Giammanco, I., Nielsen, M., Russo, E., Cope, A., Brandenburg, A., Groshong, L. (2020). Application of Wildfire Mitigation to Insured Property Exposure. CIPR Research Report.https://content.naic.org/sites/default/files/cipr_report_wildfire_mitigation.pdf
0 commentaire